

税金の豆知識
Q251 課税売上割合が0%でも・・仕入税額控除はできるのか?個別対応方式と一括比例配分方式の決定的な違い
最終更新日:2026/10/2911view
この記事は税理士/濱田隆祐により執筆されました。
課税売上割合が95%未満、または課税売上5億円超の事業者の場合、消費税の仕入税額控除が制限されます(95%ルール)。こういった事業者の場合、「課税売上割合」が低くなれば、「仕入税額控除」の金額が少なくなり、消費税納税額も大きくなります。
しかしながら、例えば、創業当初で売上ゼロの場合や、不動産賃貸業など課税売上が少ない業種の場合、「課税売上割合」が0%になるケースもあります。こういった「課税売上割合が0%」のケースでは、仕入税額控除は一切認められないのでしょうか?
今回は、「課税売上割合が0%」となるケースをご紹介し、当該ケースでの仕入税額控除の取扱いにつきお伝えします(今回の論点は、簡易課税ではなく、本則課税を前提とします)。
目次
1. 課税売上割合が0%になるケース
(1) 課税売上割合とは
課税売上割合とは、簡単に言うと、全体売上高に占める課税売上高の割合のことです。
以下の式で算定されます。
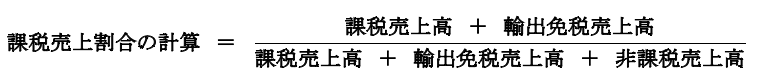
「課税売上割合」の計算にあたっては、「非課税売上」は計算式に含まれるが、「対象外売上(不課税売上)」は計算式に含まれない点がポイントです。詳しくは、Q87をご参照ください。
(2) 課税売上割合が0%になるケース
実務上、「課税売上割合が0%」になるケースがあります。例えば、以下のケースです。
| 創業初年度などで 売上ゼロのケース |
創業初年度などで、仕入や経費・設備投資等のみが発生し、売上が0円のケース。 |
|---|---|
| 非課税売上のみ のケース(※) |
居住用賃貸収入など、非課税売上のみのビジネスで、課税売上や輸出免税売上が0のケース。 |
| 対象外売上のみ のケース |
海外現地で完結する対象外(不課税)売上のみのビジネスで、課税売上・輸出免税売上がゼロのケース。 |
(※)株式や投資信託などの有価証券の購入・売却など、「非課税取引」のみを行う事業者も、課税売上割合は0%となります。
【課税売上割合0%の具体例】
① 日本国内での商品売上
② 日本から海外への輸出商品売上
③ 海外現地での商品売上
④ 国内での居住用賃貸不動産収入
● A社の上記①~④の売上金額は下記の通りです。
| 消費税区分 | 売上金額 | ||
|---|---|---|---|
| ① | 国内商品売上 | 課税売上 | 0円 |
| ② | 輸出商品売上 | 輸出免税売上 | 0円 |
| ③ | 海外現地商品売上 | 対象外売上 | 1,000万円 |
| ④ | 居住用賃貸収入 | 非課税売上 | 1,500万円 |
| 課税売上割合 | 0% |

A社は、③海外現地での商品売上、④国内居住用賃貸収入はありますが、それぞれ、「対象外売上」「非課税売上」となります。この場合、「課税売上割合」の計算式を当てはめると、A社の課税売上割合は0%となります。
こういった場合、消費税仕入税額控除は一切認められないのでしょうか・・
当該疑問を解消するにあたって、まずは、「消費税仕入税額控除」の金額算定方法につき、以下お伝えしていきます(本則課税を前提にします)。
2. 消費税仕入税額控除の計算方法は2つ
消費税納税額の計算は、課税期間中の課税売上等により預かった消費税額から、課税仕入等で支払った消費税額を控除して算定されます。
上記式中の赤字の箇所「課税仕入等にかかる消費税額」は、「仕入控除税額」と呼ばれます。
「仕入税額控除」の計算方法として、①個別対応方式、②一括比例配分方式の2種類の計算方法が認められています。
(1) 個別対応方式
個別対応方式とは、課税仕入にかかる消費税額を3区分(①課税売上対応②共通対応③非課税売上対応)して、仕入税額控除の金額を算定する方法です。
個別対応方式では、課税仕入にかかる消費税のうち、①「課税売上対応」に関しては、全額仕入税額控除が可能、②「共通対応」に関しては、課税売上割合部分だけ仕入税額控除が可能、③「非課税売上対応」については、全額仕入税額控除ができません。
個別対応方式での仕入税額控除の金額は、以下の式で算定されます。
(2) 一括比例配分方式
一括比例配分方式とは、課税仕入にかかる消費税額全体に、課税売上割合を乗じて仕入税額控除の金額を算定する方法です。
一括比例方式の場合、課税仕入にかかる消費税の3区分は行わず、全体の課税仕入にかかる消費税額に、「課税売上割合」をかけた金額につき、仕入税額控除が可能です。
一括比例配分方式での仕入税額控除の金額は、以下の式で算定されます。
(3) 仕入税額控除の金額の比較
上記の両方法での仕入税額控除の金額を比較すると、以下となります。
(詳しくは、Q55参照ください)
【仕入税額控除金額の比較】
| 課税仕入消費税区分 | 個別対応方式 | 一括比例配分方式 | |
|---|---|---|---|
| ① | 課税売上対応 | 課税売上割合にかかわらず、全額仕入税額控除可能。 | 課税仕入税消費税額×課税売上割合の金額につき仕入税額控除可能。 |
| ② | 共通対応 | 課税売上割合を掛けた分だけ仕入税額控除可能。 | |
| ③ | 非課税売上対応 | 仕入税額控除不可 |
3. 課税売上割合0%の場合の仕入税額控除の金額は?
上記を前提に、課税売上割合が0%の場合、個別対応方式、一括比例配分方式それぞれの仕入税額控除の金額は、以下となります。
| 課税仕入消費税区分 | 個別対応方式 | 一括比例配分方式 |
|---|---|---|
| 課税売上対応 | 全額仕入税額控除可能 | 課税売上割合0%のため、全額仕入税額控除不可 |
| 共通対応 | 課税売上割合0%のため控除不可 | |
| 非課税売上対応 | 仕入税額控除不可 |
つまりたとえ課税売上割合が0%の場合でも、個別対応方式を採用した場合は、課税売上対応課税仕入にかかる消費税」は、全額仕入税額控除が可能、という結論になります。
4. 課税売上割合0%の場合の計算例(個別対応方式と一括比例方式を比較)
先ほどの「1の具体例」、A社をもとに、課税仕入の内訳を追加した事例で解説します。
【売上の内訳】
| 消費税区分 | 売上金額 | |
|---|---|---|
| 国内商品売上 | 課税売上 | 0円 |
| 輸出商品売上 | 輸出免税売上 | 0円 |
| 海外現地商品売上 | 対象外売上 | 1,000万円 |
| 居住用賃貸収入 | 非課税売上 | 1,500万円 |
| 課税売上割合 | 0% |
【課税仕入の内訳 すべて税抜額、 別途消費税10%とする】
| 課税仕入3区分 | 仕入金額 | ||
|---|---|---|---|
| ① | 国内販売・輸出用商品の仕入(※) | 課税売上対応 | 500万円 |
| ② | 事務所の通信費 | 共通売上対応 | 30万円 |
| ③ | 居住用賃貸建物の修繕費用 | 非課税売上対応 | 100万円 |
| 合計 | 630万円 |
(※)当期は、商品仕入はあるが、売上はゼロ (仕入額=全額期末在庫)
(1) 個別対応方式の場合
個別対応方式の場合、「課税仕入」のうち、
● 上記①国内販売・輸出用商品の仕入に関しては、「課税売上対応仕入」となります。当該部分の消費税は、たとえ課税売上割合が0%であっても、全額仕入税額控除が可能です。
● 次に②、事務所の通信費に関しては、課税売上と非課税売上両方にかかる「共通対応課税仕入」となります。当該部分の消費税は、課税売上割合部分のみ仕入税額控除が可能です。
● 最後に③、居住用賃貸建物に係る修繕費用は、「非課税売上対応課税仕入」となります。当該部分の消費税は、課税売上割合にかかわらず、全額仕入税額控除不可となります。
上記の結果、個別対応方式での仕入税額控除の金額は以下となります。
個別対応方式の場合、たとえ課税売上割合が0%の場合でも、①国内・輸出販売用の商品仕入(課税売上対応)にかかる消費税50万円は、全額仕入税額控除が可能、となります。
(2) 一括比例配分方式の場合
一括比例配分方式の場合、課税仕入にかかる消費税額を3区分せず、課税期間中の課税仕入に係る消費税額の合計に課税売上割合を乗じて、仕入控除税額を計算します。
一括比例配分方式での仕入税額控除の金額は以下となります。
一括比例配分方式の場合、課税売上割合が0%の場合は、課税仕入が3区分のどれに該当する場合でも、必ず仕入控除税額は0円となります。
5. 実務上の結論 課税売上割合0%の場合
課税売上割合が0%の場合、
● 個別対応方式を採用すれば、商品仕入など①「課税売上対応仕入」に区分されるものは、全額仕入税額控除が可能です。
● 一方で、「一括比例配分方式」の場合は、必ず仕入税額控除がゼロになります。
⇒結論、「個別対応方式」を選択する方が、消費税納税額が安く抑えられることになります。
したがって、創業時期など課税売上割合が0%の場合は、個別対応方式を選択する方がお得になります!
6. 参照URL
No.6401 仕入控除税額の計算方法
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6401.htm
課税売上割合が0の場合の仕入控除税額の計算方法
https://www.nta.go.jp/law/shitsugi/shohi/17/16.htm
7. YouTube
Coming soon
この記事は税理士/濱田隆祐により執筆されました。
【関連記事】